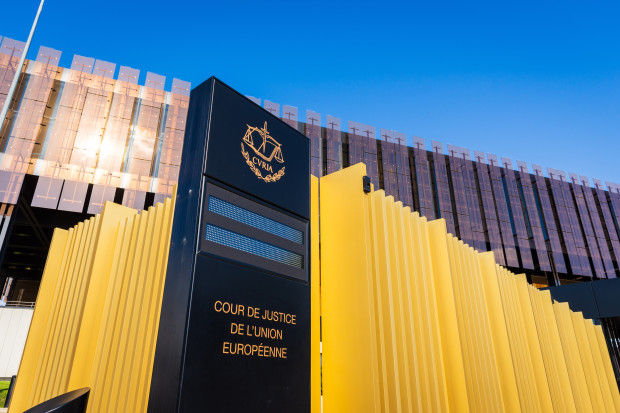
Bank może wnosić pozwy warunkowe, a sąd ma prawo uznać roszczenie banku o zwrot kapitału od kredytobiorcy, nawet jeśli upłynął termin na jego złożenie. Trzy wyroki Trybunału Sprawiedliwości Unii Europejskiej z 16 kwietnia 2026 r. przekreślają marzenia frankowiczów o "darmowym" kredycie.
W czwartek, 16 kwietnia Trybunał Sprawiedliwości Unii Europejskiej (TSUE) rozstrzygnął trzy sprawy frankowe. Dotyczyły one przedawnienia roszczeń banku i możliwości wznoszenia przez kredytodawców tzw. pozwów warunkowych.
Zapoczątkowana w 2018 r. fala pozytywnych dla kredytobiorców wyroków unijnego trybunału dobiega końca. TSUE od pewnego czasu coraz częściej przyznaje rację bankom - zwłaszcza gdy chodzi o kwestie rozliczenia wzajemnych roszczeń.
"Po dzisiejszych rozstrzygnięciach TSUE szanse na skuteczne podniesienie przez konsumenta zarzutu przedawnienia roszczenia banku są znikome" - czytamy w komunikacie Związku Banków Polskich (ZBP).
"Dotyczy to zarówno sytuacji, w których bank podjął działania procesowe zmierzające do dochodzenia kapitału, jak i przypadków, w których znaczenie mają oświadczenia składane przez konsumenta lub szczególne względy słuszności oceniane przez sąd. W każdym z tych obszarów Trybunał opowiedział się za rozwiązaniami, które wzmacniają przewidywalność rozliczeń i ograniczają ryzyko bezpodstawnego uchylenia się od obowiązku zwrotu kapitału" - wskazuje ZBP.
Sprawiedliwości stało się zadość. TSUE przerwał sen o darmowych mieszkaniach. TSUE nie podważył fundamentalnych zasad porządku prawnego. Banki zachowują prawo do odzyskania wypłaconego kapitału jako podstawowy element równowagi stron stosunku prawnego i mają prawo dochodzić roszczeń w sądzie poprzez składanie tzw. kontrpozwów - mówi dr Tadeusz Białek, prezes ZBP.
Inne spojrzenie proponuje Izabela Kałużyńska, adwokat reprezentująca w sądach kredytobiorców.
- Nie zgadzam się z głosami sektora bankowego, że to druzgocący sukces, a sytuacja kredytobiorcy diametralnie się zmieniła. Przeciwnie, uległa ustabilizowaniu, bowiem nie może umknąć, że Trybunał podtrzymał swoje stanowisko w zdecydowanie ważniejszych wątkach - przekonuje.
TSUE potwierdził zasadność teorii dwóch kondycji, odrzucił możliwość naliczania odsetek przez bank za opóźnienie w zwrocie kapitału i kategorycznie podkreślił, że konsument nie powinien być obciążany kosztami postępowań wytaczanych przez banki - mówi Izabela Kałużyńska.
- Jak widać zasady gry w sprawach frankowych nie uległy zmianie, a walka z nielojalnością procesową banków nadal będzie się rozgrywać na salach rozpraw sądów okręgowych i rejonowych w całym kraju - dodaje mec. Kałużyńska.
WNP rozmawia z Bartoszem Miąskiewiczem, adwokatem z kancelarii CMS Polska i jednym z pełnomocników banków w rozstrzygniętych dziś przez TUSE sprawach Jangielak i Falucka.
Dzisiejsze wyroki są zdecydowanie korzystne dla sektora bankowego, ale też dla stabilności prawa i rozliczeń. Potwierdzają brak podstaw do skutecznego podnoszenia zarzutu przedawnienia rozstrzygnięć banków o zwrot kapitału związanych z rozliczeniem umowy. Już z wcześniejszych orzeczeń wynikało, że TSUE nie w każdym przypadku bierze stronę kredytobiorców i tak też było tym razem- mówi Bartosz Miąskiewicz.
- To zamknięcie jednego z ważnych do tej pory nierozstrzygniętych przez Trybunał aspektów tych sporów. Wyroki same w sobie nie kończą definitywnie wszystkich sporów, ale powinny korzystnie wpłynąć na skłonność konsumentów do zawierania ugód. Do tej pory potencjalne przedawnienie mogło dawać kredytobiorcom cień nadziei na uniknięcie obowiązku zwrotu kapitału kredytu. TSUE przekreślił tę nadzieję i jednocześnie potwierdził słuszność polskiego orzecznictwa, które w tym zakresie przyznawało rację bankom -dodaje mec. Miąskiewicz.
Analogiczne wnioski wysnuwa Wojciech Wandzel, adwokat z kancelarii KKG Legal, reprezentujący w sądach banki. Nasz rozmówca wskazuje, że prawa konsumentów i sankcje nakładane na przedsiębiorcę (bank) muszą być realizowane zgodnie z zasadą proporcjonalności. Dodaje, że większość żądań kredytobiorców frankowych, a zwłaszcza reprezentujących ich prawników nie jest proporcjonalnych.
Dążenie do uzyskania już nie kredytu darmowego, a darmowego mieszkania (do tego sprowadzałby się brak obowiązku zwrotu przez konsumenta wypłaconego kapitału kredytu) jest przejawem formułowania absurdalnie wygórowanych żądań, pozostających nie do pogodzenia z zasadą proporcjonalności - stwierdza Wandzel.
Pierwsza ze spraw (C – 752/24 Jangielak) dotyczyła sytuacji kredytobiorców, którzy w 2008 r. wzięli kredyt we frankach szwajcarskich, a następnie w 2018 r. zakwestionowali zawartą przez siebie umowę. Postępowanie o jej unieważnienie toczy się w Łodzi. W jego ramach bank podtrzymuje, że umowa kredytowa jest ważna. Jednocześnie w 2021 r. ten sam bank w Warszawie wniósł pozew o zwrot pożyczonego kapitału w razie unieważnienia umowy kredytowej.
W ten sposób banki chronią się przed upływem trzyletniego terminu przedawnienia ich roszczeń. Stosowanie tzw. warunkowych pozwów to stosunkowo popularna praktyka. Zdaniem TSUE jest ona zgodna unijnymi przepisami.
"Bank może skutecznie dochodzić zwrotu kapitału także wtedy, gdy wystąpił z pozwem jeszcze przed prawomocnym zakończeniem sprawy o nieważność umowy. Rozstrzygnięcie to wzmacnia pewność obrotu i potwierdza, że ochrona konsumenta nie może prowadzić do pozbawienia jednej ze stron realnej możliwości dochodzenia jej roszczeń" - komentuje ZBP.
- Tezy orzeczeń z dnia 16 kwietnia 2026 r. mnie nie zaskoczyły, jednak liczyłam, że akurat w sprawie C-752/24 Trybunał będzie bardziej stanowczy i kategorycznie odrzuci dopuszczalność dualizmu strategii procesowej instytucji finansowych i zmobilizuje banki do realnego rozliczania się z kredytobiorcą bez mnożenia postępowań sądowych. Tymczasem ten wyrok nie zmienia nic w sprawach, które obecnie prowadzę. Bank nadal będzie mógł złożyć pozew o zwrot kapitału zamiast np. potrącić swoje roszczenie, na co wskazuje m.in. „Lubrecznik” - komentuje mec. Kałużyńska.
Termin przedawnienia roszczeń banku jest stały i wynosi 3 lata. Problem dotyczy jednak tego, kiedy należy zacząć liczyć jego upływ i jakie wydarzenia wstrzymują jego bieg. W sprawie, która trafiła do TSUE (C – 901/24, Falucka), bank złożył pozew o zwrot kapitału niemal rok po upływie trzyletniego terminu. Bank argumentuje jednak, że bieg terminu przedawnienia jego roszczeń został przerwany przez oświadczenie złożone przez kredytobiorcę.
W praktyce zatem konsument, przyznając przed bankiem, że zdaje sobie sprawę ze skutków unieważnienia umowy kredytowej, de facto "działa na korzyść" kredytodawcy. Sąd Okręgowy w Warszawie powziął wątpliwości, czy tego typu oświadczenie frankowicza może skutecznie przerwać bieg terminu przedawnienia roszczeń w banku i wydłużyć mu czas na złożenie pozwu o zwrot kapitału.
TSUE stwierdził, że oświadczenie konsumenta o świadomości skutków nieważności umowy może mieć znaczenie dla oceny biegu przedawnienia roszczenia banku.
Z kolei w sprawie C-753/24 (Rzepacz) chodzi o zbadanie zgodności z unijnym prawem jednego z przepisów kodeksu cywilnego. Daje on sądom – w wyjątkowych przypadkach (za którymi przemawiają tzw. względy słuszności) – możliwość uwzględnienia przedawnionego roszczenia przedsiębiorcy (banku) wobec konsumenta. Trybunał musiał ocenić, czy taka możliwość „reaktywacji” roszczeń jest zgodna z dyrektywą 93/13 oraz zasadami skutecznej ochrony konsumenta.
TSUE wskazał, że uwzględnianie przez sąd przedawnionego roszczenia banku nie jest sprzeczne z unijnym prawem. Luksemburski trybunał wyjaśnił, że ochrona praw konsumentów (kredytobiorców) nie może prowadzić do ich bezpodstawnego wzbogacenia. Natomiast możliwość dochodzenia przez bank roszczenia restytucyjnego odpowiada zasadzie równości broni, wymogowi rzetelnego procesu i zasadzie pewności prawa.
- Oczekiwania, że Trybunał całkowicie wykluczy możliwość stosowania zasad słuszności po upływie terminu przedawnienia, nie znalazły potwierdzenia w jego orzecznictwie, jednak równie nieuzasadnione jest twierdzenie, że instytucja przedawnienia w sprawach z udziałem konsumentów przestała mieć znaczenie. Jej całkowite pominięcie prowadziłoby bowiem do pogorszenia sytuacji konsumentów względem innych uczestników obrotu - zauważa stojąca po stronie kredytobiorców radca prawny Agnieszka Sobczyk.
Oglądasz archiwalną wersję strony Europejskiego Kongresu Gospodarczego.
Co możesz zrobić:
Przejdź do strony bieżącej edycji lub Kontynuuj przeglądanie