Grupa Azoty jest w złej kondycji finansowej, ma potężne zadłużenie, a mimo to staję się strategiczną spółką nie tylko dla Polski, ale też dla całej Unii Europejskiej. Napaść Izraela i USA na Iran pokazała bowiem, że firmy z tzw. tradycyjnego przemysłu są ciągle ważne i najlepiej je mieć "pod ręką". Bruksela może przez to dokonać istotnej korekty dotychczasowej polityki.
Grupa Azoty jest w złej kondycji finansowej. Jej inwestycja w Polimery Police pochłonęła ogromne zasoby, a w zamian spółka nie tylko nic nie zyskała, ale poniosła wręcz wymierne straty. Efekt to potężne zadłużenie firmy i jej trudna sytuacja finansowa. Pomimo tego nasze Azoty stają się coraz bardziej kluczowa i to nie tylko dla Polski, ale wręcz dla Europy.
Firmy chemiczne w Europie nie mają lekko. Drogie surowce, wysokie koszty energii, ETS wszystko to spowodowało, że branża ta boryka się w Unii z licznymi problemami. Przez długi czas nikt się tym nie bardzo przejmował, wydaje się że wśród unijnych decydentów dominował pogląd, iż przecież można wszystko zaimportować. Dopiero w ostatnich miesiącach widać powolną zmianę nastawienia brukselskich polityków do branży chemicznej.
Wiele wskazuje na to, że prawdziwy kubeł zimnej wody na głowy polityków wylał atak Izraela i USA na Iran. Jego konsekwencją było bowiem zablokowanie cieśniny Ormuz - jednego z najważniejszych szlaków handlowych na świecie.
Co ważne, o ile o problemach w transporcie ropy i gazu ziemnego (w postaci LNG) zaczęto mówić natychmiast, to w przypadku mocznika, siarki, czy nawozów dopiero z pewnym opóźnieniem. Co więcej, o ile ropa jest przynajmniej w części transportowana w kierunku Europy poprzez saudyjski rurociąg East–West, to w przypadku nawozów mówimy o kompletnej blokadzie transportu z regionu Zatoki Perskiej. Od ponad sześciu tygodni nie wypłynął stamtąd żaden statek z nawozami. A przecież region ten jest jednym z ważniejszych dostawców nawozów azotowych i siarki na świecie.
Ponieważ na to nałożyły się problemy z gazem będącym podstawowym surowcem do produkcji nawozów, to świat stanął w obliczy braku wystarczających ich ilości. Sygnały o tym popłynęły z Indii, Australii czy Brazylii (największy na świecie importer nawozów). Następstwem braku wystarczających ilości nawozów mogą być niższe plony, a nawet klęska głodu.
Zresztą już widać ruchy niektórych państw, które były wielkimi eksporterami nawozów np. Chiny, a po zablokowaniu cieśniny Ormuz nałożyły surowe ograniczenia na ich eksport, aby chronić rodzimy rynek.
I biorąc to pod uwagę znaczenie rodzimych (europejskich) producentów nawozów rośnie. Zresztą już teraz np. Grupa Azoty razem z należącym do Orlenu Anwilem są kluczowymi dostawcami tych związków na Ukrainę. Stanowisko Azotów odnośnie potencjalnej współpracy sondowali też w ostatnim czasie Australijczycy.
Ponadto prezes Grupy Azoty wraz szefem norweskiego giganta Yara (największy producent nawozów w Europie) spotkali się z wysokiej rangi przedstawicielami Komisji Europejskiej. W tle chodzi o bezpieczeństwo nawozowe Unii i co z tym w oczywisty sposób związane żywnościowe.
Bo sytuacja z bezpieczeństwem dostaw nawozów w Europie wcale nie jest dobra. Lata zaniedbań zrobiły swoje. Nasz rynek ucierpiał z powodu zalewu tanich rosyjskich produktów. Tamtejsze spółki kupując na preferencyjnych warunkach gaz wykosiły znaczną część europejskiej konkurencji.
Niekonkurencyjne ceny gazu zmusiły największych producentów, takich jak CF Industries, Yara, OCI czy właśnie Grup Azoty, do ograniczenia lub tymczasowego wstrzymania produkcji nawozów na naszym kontynencie.
W ostatnich latach rosło uzależnienie od produktów z Rosji. Nawet co trzecia tona nawozów pochodziła w Europie właśnie latach z tego kraju. Europejski rynek podbijali tacy dostawcy jak Grupa Eurchem (top 5 największych firm nawozowych na świecie), PhosAgro, czy Uralchem.
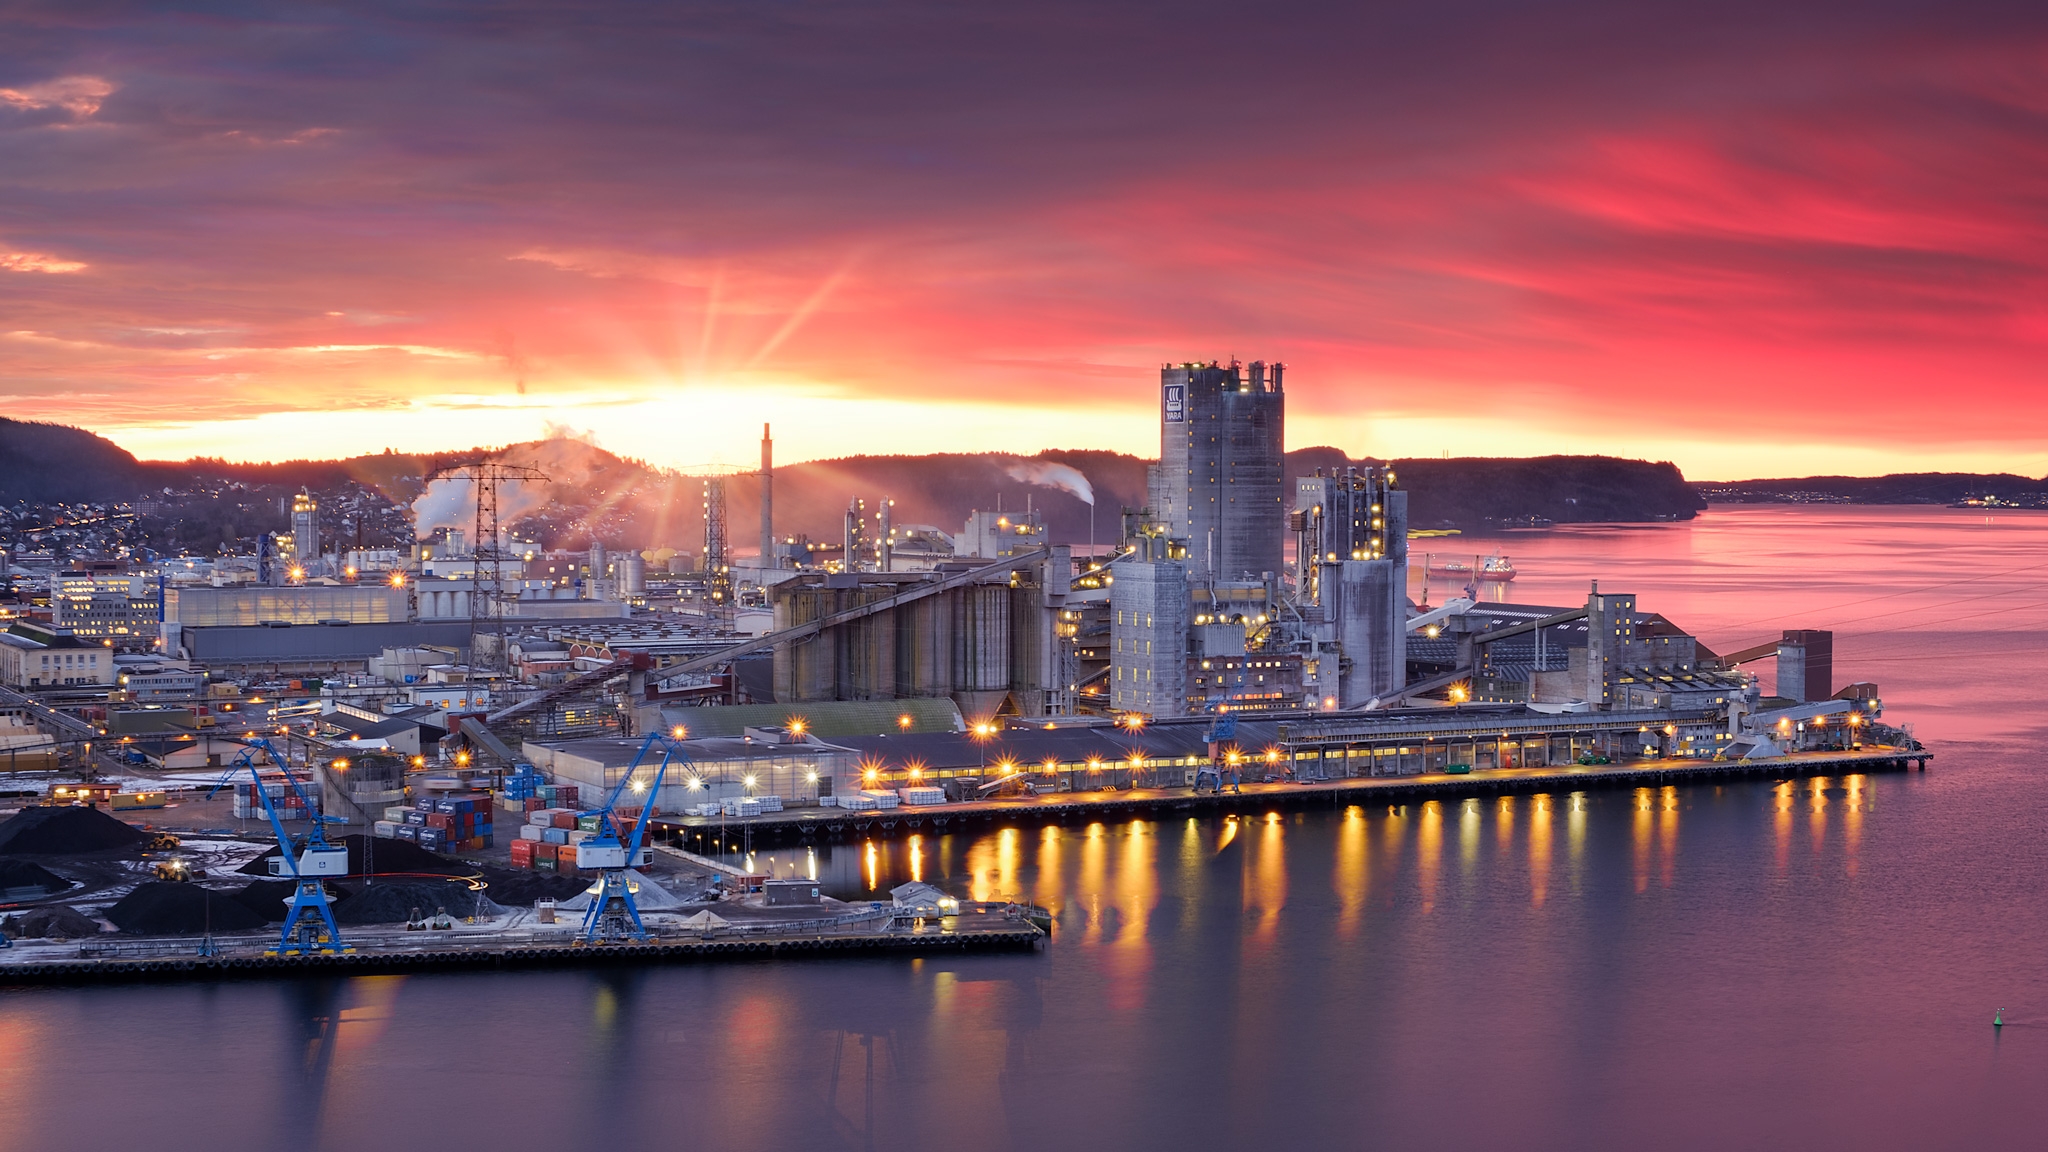 Zakłady Yara w Porsgrunn. Fot: Materiały prasowe / Yara / Dag Frode Heiland
Szczególnie interesującym przypadkiem jest Eurochem. Firma, opisywana jako szwajcarsko-rosyjska, w praktyce podlega Rosjanom. Siedziba spółki znajduje się co prawda w szwajcarskim Zug (znanym m.in. jako ulubione miejsce rejestracji zachodnich spółek rosyjskich koncernów np. Gazpromu), jednak jej najważniejsze zakłady zlokalizowane są z nielicznymi wyjątkami głównie w Rosji.
Wzrost znaczenia Rosjan na naszym rynku nawozowym jest wprost niebezpieczny. Kreml już ponad dekadę temu sformułował bowiem doktrynę, zgodnie z którą może stosować nacisk na "wrogie" państwa za pomocą wstrzymywania dostaw surowców i produktów. Wiosną 2022 roku, chcąc wymusić na Unii wstrzymanie pomocy Ukrainie, Rosjanie odcięli gaz dla wielu europejskich odbiorców.
Istnieje poważne ryzyko, że w określonych okolicznościach to samo mogłoby spotkać europejskich odbiorców rosyjskich nawozów.
Jak mówi nam prezes Azotów Marcin Celejewski, w tej sytuacji znaczenie europejskich dostawców nawozów jest coraz ważniejsze. Spółka zamierza zresztą rozwijać tego typu działalność. W przyjętej w ubiegłym roku strategii to właśnie produkcja na rzecz rolnictwa jest dla Azotów kluczowa.
Niestety, choć z jednej strony widać zmianę podejścia i większe zainteresowanie się Brukseli branżą chemiczną, to jednak wciąż musi się on borykać z wieloma absurdami.
Jednym z nich jest obecny system ETS dla branży nawozowej i chemicznej. Firmy wykorzystujące surowiec muszą płacić za emisje CO2 od zużywanego gazu. Problem w tym, że choć producenci nawozów faktycznie należą do czołowych konsumentów gazu paliwa, to nie oznacza to, że powoduje to wzrost emisji.
W przypadku np. naszej Grupy Azoty, która jest największym konsumentem gazu w Polsce, ogromna większość surowca przerabiana jest na związki chemiczne. O emisjach nie ma więc mowy.
Zresztą np. w przypadku prostszych nawozów udział gazu w kosztach wynosi nawet 70 proc. Zasada w której gaz ziemny w chemii nie jest paliwem, lecz głównie surowcem dominuje. Zresztą nawet sam dwutlenek węgla jest dla chemii surowcem, bo służy m.in. do produkcji tzw. suchego lodu.
W ogóle warto dodać, że Unia Europejska gaz ziemny traktuje obecnie "po macoszemu", przez co m.in. sektor finansowy jest niechętny finansować infrastrukturalne inwestycje gazowe. Finansiści tłumacza to tym, że gaz ziemny jest emisyjnym paliwem kopalnym, zapominając przy tym, że przecież ma także kluczowe znaczenie jako surowiec dla branży chemicznej, który jakoś do zakładów trzeba dostarczyć.
Być może jednak obecne problemy z nawozami zmotywuje Brukselę do zmiany podejścia o skłonią wręcz do ochrony firm chemicznych, takich jak choćby Grupa Azoty czy Anwil.
Oglądasz archiwalną wersję strony Europejskiego Kongresu Gospodarczego.
Co możesz zrobić:
Przejdź do strony bieżącej edycji lub Kontynuuj przeglądanie