Od połowy lutego kurs Trans Polonii na Giełdzie Papierów Wartościowych wyraźnie wzrósł. Czy to efekt przejęcia holenderskiej grupy Nijman/Zeetank czy innych czynników? Na to pytanie odpowiada WNP.PL prezes spółki Dariusz Cegielski. W rozmowie także o tym, jak na polskich właścicieli zareagowali Holendrzy, oraz o możliwych kolejnych dwóch akwizycjach.
W połowie lutego kurs Trans Polonii na Giełdzie Papierów Wartościowych wyraźnie wzrósł. W tym samym okresie nastąpiło zwiększenie udziału maltańskiego funduszu Ala Moana Partners Limited w akcjonariacie spółki. Czy te wydarzenia się łączą, czy są inne czynniki, które mogły istotnie wpłynąć na tak znaczącą zwyżkę notowań spółki?
- W pewnym stopniu może się to łączyć ze zmianą właścicielską, ale tylko częściowo. Fundusz, który wyraźnie wzmocnił swoją pozycję w akcjonariacie, kupował akcje Trans Polonii już w połowie ubiegłego roku, a ostatnio dokupił duży pakiet, około 1 mln 250 tys. akcji, po cenie wyraźnie wyższej niż rynkowa. Faktycznie wprowadza to nowe spojrzenie na wycenę naszych akcji - dostrzeganie i docenianie ich wartości, z czego oczywiście się cieszymy.
Moim zdaniem, ważniejsze jest jednak to, że rynek po długim okresie oczekiwania zaczyna wyceniać akcje adekwatnie do komunikatów, których w pewnym sensie spodziewa się ze spółki.
Wskazują one, że po przeprowadzeniu udanej akwizycji firmy Nijman/Zeetank skala naszej działalności znacząco wzrośnie, a sprzedaż zwiększy się ponad dwukrotnie. Jeżeli zsumuje się oficjalne wyniki obu grup, wychodzą przychody powyżej 500 mln zł. Są też dane dotyczące rentowności - gdy się je zestawi, widać, że wskaźniki istotnie rosną. Aktywa znajdujące się w nabytym podmiocie, po aktualizacji wycen na koniec roku, wykazują znaczny wzrost wartości. Prawdopodobnie więc inwestorzy uważniej obserwujący spółkę zaczynają to wszystko składać w całość i dostrzegają, że jest szansa na zakup akcji, które do tej były niedoceniane.
Zresztą, nawet teraz (4 marca - red.), przy kursie, który wzrósł do 7 zł, wycena w stosunku do wartości księgowej jest na poziomie 1 - ale mówimy tu o Trans Polonii sprzed akwizycji. Jeżeli uwzględnimy nabyty majątek, wskaźnik ten natychmiast spada. Możemy przyjąć, że jeśli spojrzymy na obie firmy połączone w jeden organizm, cena 7 zł oznacza w praktyce poziom około 0,3 czy 0,4 w stosunku do wartości księgowej. To nadal bardzo mało.
Co skłoniło zarząd Trans Polonii do akwizycji holenderskiej spółki?
- Głównym powodem był zamiar zwiększenia skali działalności, w praktyce podwojenia biznesu, a nawet więcej, ponieważ Nijman/Zeetank jako grupa była przed połączeniem nieco większa niż Trans Polonia. W efekcie transakcja skokowo powiększa nasz biznes pod względem wolumenu ładunków, a jednocześnie wnosi do niego kilka elementów kluczowych z punktu widzenia dalszego rozwoju i przyszłości grupy.
Przede wszystkim w naszej organizacji pojawia się kompetencja intermodalnego transportu płynnej chemii. Taki biznes funkcjonuje w Nijman/Zeetank i jest bardzo dobrze zorganizowany pod względem zaplecza operacyjnego. To był główny driver tej operacji. Wśród przejętych aktywów jest bowiem baza transportowo-logistyczna dla usług intermodalnych zlokalizowana w Rotterdamie, w bezpośrednim sąsiedztwie portu.
Drugim ważnym aspektem jest przejęcie bardzo dobrze zorganizowanego biznesu dostaw paliw na wyłączność dla sieci BP w Polsce. To kontrakt mocno zakorzeniony na rynku, realizowany przez Nijman/Zeetank nieprzerwanie od 30 lat. Dzięki temu znacząco poszerzamy zakres naszych usług w tym obszarze.
Trzecia sprawa to szerokie kompetencje w zakresie transportu, logistyki oraz usług magazynowych i logistyki wewnątrzzakładowej dla przemysłu, w szczególności dla fabryk szkła. Chodzi tutaj przede wszystkim o kontrakty z Pilkingtonem. To dla nas nowy, ale jednocześnie bardzo wyspecjalizowany segment rynku.
Ponieważ jest to obszar nowy dla grupy, został on w szczególny sposób potraktowany przy konstrukcji całej transakcji. Oznacza to, że za tę część biznesu nie zapłaciliśmy z góry - została ona przejęta, natomiast płatność uzależniono od wyników osiąganych w kolejnych dwóch latach.
Co państwa zaskoczyło na plus, a co na minus?
- Z punktu widzenia formalnej akwizycji można powiedzieć, że wszystkie ryzyka zostały zidentyfikowane prawidłowo. Nie wydarzyło się nic ani wyraźnie pozytywnego, ani szczególnie negatywnego, co mogłoby nas poważnie zaskoczyć. Mapowanie całego procesu zostało przeprowadzone prawidłowo.
Jeżeli natomiast chodzi o sprawy operacyjne, wynikające z bieżących obserwacji, to na pewno optymistycznym elementem jest efekt synergii w obszarze przewozu chemikaliów. Bardzo szybko pojawiły się sygnały ze strony producentów, że powiększone możliwości grupy Trans Polonia są odbierane bardzo pozytywnie. Wzrosła liczba zaproszeń do przetargów i procesów wyboru dostawców na kolejne lata, a także lawinowo zwiększyła się liczba zapytań kierowanych do nas przez fabryki. Widać więc, że ten element zadziałał niemal natychmiast i jest to zdecydowanie dobra informacja.
Mniej optymistycznym elementem jest skala pracy, jaka stoi przed nami w obszarze integracji IT, a szerzej - integracji procesowej i systemowej, w tym centralizacji niektórych zadań. Widzimy, że systemy funkcjonujące w Nijman/Zeetank są dość przestarzałe i wymagają inwestycji. Dodatkowo, konieczna jest integracja istniejących i nowo wdrażanych rozwiązań. Zbudowanie sprawnego, zintegrowanego środowiska systemowego jest więc wyzwaniem. Spodziewaliśmy się tego, natomiast w praktyce okazuje się, że jest to zadanie nieco większe, niż pierwotnie zakładaliśmy. Jest to więc obszar, nad którym obecnie intensywnie pracujemy.
Jeżeli natomiast chodzi o sprawy związane z odbiorem transakcji, klimatem organizacyjnym czy różnicami mentalnymi i kulturowymi, to można powiedzieć, że nie pojawiły się tutaj większe problemy. Naturalne jest jednak, że przy przejęciu firmy pojawia się pewien poziom niepokoju. Ludzie w organizacji, która jest przejmowana, zawsze zastanawiają się, co to dla nich oznacza: czy będą zwolnienia, jakie będą nowe zasady funkcjonowania czy ogólny klimat współpracy.
Dodatkowo dla części pracowników nową sytuacją jest sam fakt, że inwestorem jest firma z Polski. Historycznie nie jesteśmy krajem, z którego firmy często dokonywały przejęć na Zachodzie. W pewnym sensie należymy tu do grona pionierów, chociaż oczywiście nie jesteśmy jedyną firmą z Polski realizującą takie akwizycje. W 2025 r. takich transakcji było kilkadziesiąt.
Widać więc, że zainteresowanie i odwaga polskich inwestorów rośnie. Nadal jednak jest to jednak pewna nowość. Dla wielu osób na Zachodzie bardziej naturalne są przejęcia realizowane przez inwestorów amerykańskich czy zachodnioeuropejskich niż przez kapitał z Polski. Nasi partnerzy stopniowo się z tym oswajają, ale odbywa się to z niejaką ostrożnością. Nie jest to proces całkowicie oczywisty ani łatwy.
Czy w transakcji w jakikolwiek sposób pomagało Trans Polonii państwo?
- Nie korzystaliśmy z bezpośredniej pomocy państwowej, agencyjnej ani ze wsparcia izb gospodarczych czy podobnych instytucji. Była to czysta, rynkowa transakcja, realizowana bez udziału tego typu doradztwa.
Jeżeli natomiast miałbym wskazać pozytywny udział instytucji państwowych, to przejawiał się on przede wszystkim w finansowaniu transakcji przez bank Pekao SA. Bank ten wykazywał bardzo duże zainteresowanie projektem, również z punktu widzenia realizacji swoich celów związanych ze wspieraniem ekspansji zagranicznej polskich przedsiębiorstw.
Muszę jednak zaznaczyć, że nie był to jedyny podmiot zainteresowany finansowaniem. Otrzymaliśmy łącznie dziesięć ofert od wszystkich dużych banków aktywnych na polskim rynku. Oczywiście nie są to wyłącznie banki państwowe, w Polsce działa także kilka silnych banków komercyjnych z kapitałem zagranicznym. Wszystkie one wykazywały bardzo duże zainteresowanie tą transakcją.
Ostatecznie wybraliśmy Pekao SA, ponieważ jego oferta była najkorzystniejsza, a determinacja banku w finansowaniu tego typu projektów była bardzo wyraźna. Mogę dodać, że mieliśmy również możliwość wsparcia finansowania przez fundusze państwowe, jednak nie skorzystaliśmy z tej opcji, ponieważ nie było takiej potrzeby. Warto jednak podkreślić, że także tu zainteresowanie było bardzo duże.
Obecnie wsparcie ze strony instytucji dysponujących kapitałem publicznym - takich jak banki państwowe czy instytucje pokroju PFR - jest wyraźnie widoczne i może być bardzo pomocne. Biorąc pod uwagę ich możliwości, to bardzo dobra prognoza na przyszłość. Chcemy z tego skorzystać. Analizujemy już dwie kolejne potencjalne akwizycje i rozważamy różne warianty ich finansowania.
Trans Polonia skonsolidowane wyniki będzie prezentować pod koniec kwietnia. Co można powiedzieć o nich już teraz?
- Na pewno, jak wynika z sumowania parametrów Trans Polonii i Nijman/Zeetank, należy się spodziewać przekroczenia poziomu 500 mln zł przychodów, przy jednoczesnym, równomiernym wzroście skali całego biznesu. Widoczny jest także pozytywny wpływ dobrze zaprojektowanej transakcji pod kątem wartości nabywanych aktywów, ponieważ w testach aktualizacyjnych ich wyceny widać, że aktywa, które kupiliśmy, zyskują na wartości.
Jak już wspomniałem, wyraźnie dostrzegalny jest również efekt synergii pomiędzy biznesami związanymi z przewozem płynnych chemikaliów, czyli transportem drogowym i transportem intermodalnym. Skutkuje to niemal natychmiastowym wzrostem liczby wycen oraz pierwszych transakcji realizowanych dla klientów z sektora petrochemicznego.
Zadziałały także synergie kosztowe. Ich efektem jest obniżenie kosztów wykonywania usług transportowych dzięki szerszemu outsourcingowi wewnątrzgrupowemu i lepszemu wykorzystaniu floty w Polsce do obsługi zleceń Nijman/Zeetank.
Widzimy również wsparcie w obszarze administracji i back office’u, a także spadek kosztów napraw sprzętu. Wynika to z większego wykorzystania zasobów wewnątrz grupy, w ramach których polskie zaplecze serwisowe wspiera naprawy i obsługę techniczną sprzętu na rynkach zachodnich.
W wynikach za 2025 r. będzie więc widać pierwsze konkretne efekty synergii wynikające z przeprowadzonej transakcji.
Co oznacza słowo synergia, jeśli chodzi o liczbę zatrudnionych. Redukujecie?
- Nie. Jeżeli spojrzeć na liczby bezwzględne, to zatrudnienie w firmie rośnie. W tej chwili w całej grupie pracuje około 1150 osób. Na przestrzeni lat ta liczba systematycznie się zwiększała.
Jedynym wyjątkiem był moment, w którym odsprzedaliśmy spółkę Orlen Transport. Ponieważ pracowała tam znaczna grupa osób, naturalnie przełożyło się to na spadek zatrudnienia w naszych statystykach. Natomiast w ramach rozwoju organicznego raczej zwiększamy liczbę pracowników.
Myślę jednak, że wyzwaniem na rok 2026 i kolejne lata będzie automatyzacja procesów. To może sprawić, że nie będziemy już obserwować tak dużych wzrostów zatrudnienia, zwłaszcza w obszarach administracji, planowania czy innych działów operacyjnych, czyli wśród tzw. pracowników "white collar".
Widzimy bowiem ogromną potrzebę rozwoju systemów autonomicznych, w tym rozwiązań opartych na sztucznej inteligencji, które będą wspierały pracę planistów i osób podejmujących decyzje operacyjne.
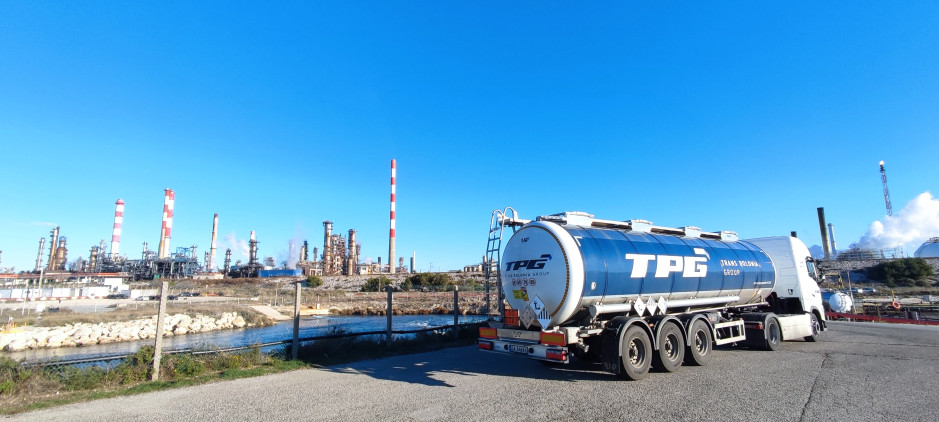 Trans Polonia specjalizuje się w transporcie paliw i płynnej chemii. Fot: Materiały prasowe / Trans Polonia
Pierwsze skojarzenie z Trans Polonią, jeśli chodzi o to, co widać na drogach, to cysterna, a jak wygląda w praktyce transport szkła?
- Przewozimy szkło w bardzo dużych taflach. Są one ustawione na specjalnych stojakach pod odpowiednim kątem, a do ich transportu wykorzystywana jest specjalistyczna naczepa typu inloader. Naczepa ta podjeżdża od tyłu pod taki stojak gwarantujący stabilność, a następnie hydraulicznie podnosi go razem z załadowanym szkłem.
Jeżeli natomiast chodzi o logistykę wewnątrzzakładową, polega ona na obsłudze procesu po zakończeniu produkcji szkła. W momencie, gdy szkło zostaje wytopione i przyjmuje formę tafli zjeżdżających z linii produkcyjnej, rozpoczyna się cały proces związany z ich magazynowaniem, rozmieszczaniem oraz transportem do magazynów wysyłkowych.
Jest to działalność prowadzona na bardzo dużą skalę, ponieważ znaczną część przestrzeni hal produkcyjnych zajmują właśnie magazyny szkła. Cały ten proces obsługiwany jest przy pomocy specjalistycznych wózków. Niektóre z nich to duże, ciężkie pojazdy z napędem elektrycznym, przystosowane do pracy z bardzo ciężkimi i delikatnymi taflami szkła. Ten obszar operacji magazynowych i logistyki wewnątrzzakładowej jest dla nas nowy, ale jednocześnie bardzo interesujący.
A jak w waszym wydaniu wygada intermodalność?
- W intermodalnym transporcie płynnej chemii wykorzystujemy tzw. tank kontenery, czyli zbiorniki na ciecz umieszczone w ramach standardowego kontenera dwudziestostopowego. W fabrykach są one napełniane różnymi produktami - zarówno neutralnymi jak i niebezpiecznymi - podobnie jak w przypadku transportu drogowego.
Kontenery są następnie ładowane na platformy kolejowe lub podwozia samochodowe i trafiają do terminali przeładunkowych. Dalej transport odbywa się koleją albo statkiem, a na końcu ponownie samochodami do odbiorców. Po rozładunku puste kontenery wracają do obiegu, często z tzw. ładunkami powrotnymi.
Duża część takich przewozów odbywa się także drogą morską w formule short sea shipping - np. do Wielkiej Brytanii czy Skandynawii. W praktyce łańcuch transportowy ma więc charakter kombinowany: samochód-kolej-samochód lub samochód-statek-samochód.
Czy w ogóle problemy branży transportu drogowego, niedobór kierowców, wzrost kosztów wynikający z pakietu mobilności, są widoczne działalności Trans Polonii? Nie żyjecie jak większość z przewozu ładunków na paletach.
- Oczywiście je odczuwamy. Natomiast rzeczywiście specyfika naszych usług - ich niszowość, a w pewnym stopniu także ekskluzywność - sprawia, że jest nam nieco łatwiej pozyskiwać pracowników.
Mamy rozbudowany dział HR dla kierowców, który działa w oparciu o call center. Można powiedzieć, że utrzymuje ono stały kontakt z rynkiem i - mówiąc obrazowo - wyławia potencjalnych kandydatów. Posiadamy także własną szkołę kierowców. Dzięki temu, jeśli pojawia się kandydat, który nie ma wszystkich uprawnień niezbędnych do przewozu np. ładunków niebezpiecznych, możemy go doszkolić. Następnie podpisujemy z nim umowę lojalnościową, dzięki czemu zdobywa potrzebne kompetencje i może rozpocząć pracę w naszej firmie.
To są metody, które pozwalają nam zapewnić odpowiednią liczbę pracowników. Trzeba jednak pamiętać, że w tej grupie występuje również rotacja. W praktyce oznacza to ciągłą pracę nad uzupełnianiem braków kadrowych. Jest to swoista gonitwa, kiedy ktoś odchodzi lub nie spełnia naszych oczekiwań, musimy być gotowi szybko uzupełnić powstałą lukę. Na szczęście dotychczas nam się to udaje.
Wśród kierowców przeważają, jak dużej liczbie firm, obcokrajowcy?
- Jeśli chodzi o narodowość kierowców, w zdecydowanej większości są to Polacy. Drugą co do liczebności grupą są obecnie Ukraińcy i Białorusini, jednak Polacy zdecydowanie dominują.
Innym poważnym problem dla branży jest wymuszona przez UE, o ile nie dojdzie do korekty kursu, zmiana napędu, odejście od diesla i elektryfikacja transportu drogowego. Jak na to patrzycie?
- Nie mamy tego na mapie problemów. Nie patrzymy na przyszłość firmy przede wszystkim przez pryzmat rodzaju samochodów, jakimi będziemy świadczyć nasze usługi.
Naszą strategię rozwoju w dużej mierze opieramy na transporcie intermodalnym. Transport drogowy oczywiście pozostanie ważny, bo do wielu odbiorców po prostu trzeba dojechać samochodem. Natomiast kwestia rodzaju napędu nie jest dla nas fundamentalna. Pojazdy są narzędziami do pracy i jeśli rynek będzie przechodził na inne źródła energii niż paliwa kopalne, po prostu się do tego dostosujemy.
Na razie jednak alternatywne napędy mają sens głównie w logistyce miejskiej. W transporcie dalekodystansowym wciąż nie stanowią realnej alternatywy.
Moim zdaniem branża dostosowałaby się do nowych rozwiązań, gdyby obowiązywały jasne i konsekwentnie realizowane regulacje. Problem polega na tym, że często pojawiają się zapowiedzi, ale brakuje stabilnej polityki i realnych zachęt. Dobrym przykładem jest LNG. Część firm zainwestowała w pojazdy nim napędzane, ale później wsparcie systemowe osłabło i projekt stracił dynamikę. Gdyby regulacje były jednoznaczne i konsekwentne - jak w transporcie morskim - wyglądałoby to inaczej.
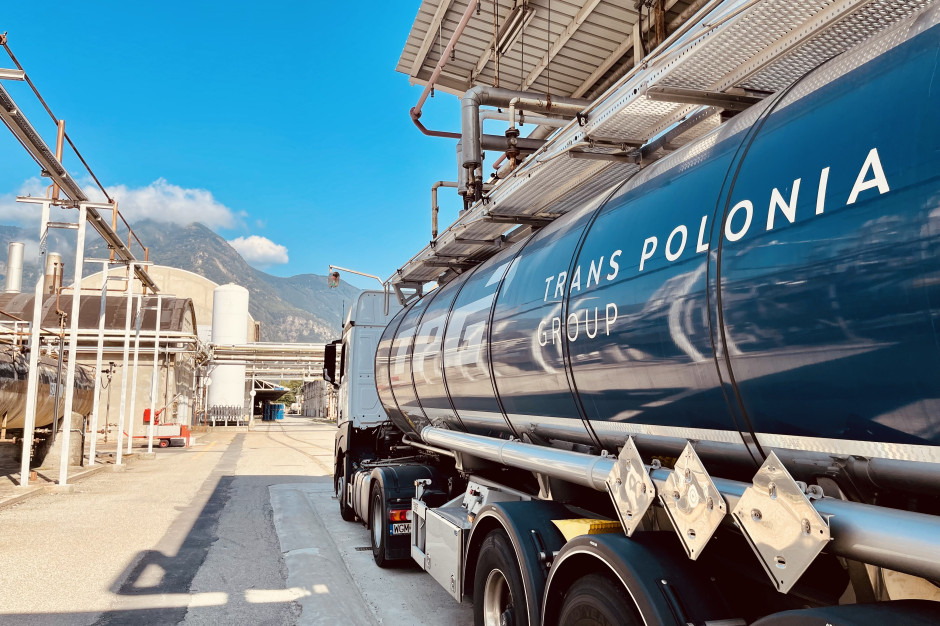 Trans Polonia operuje w Europie Zachodniej. Prowadzi też operacje transportowe w Polsce. Fot: Materiały prasowe / Trans Polonia
Dlaczego na Giełdzie Papierów Wartościowych jest tak mało spółek transportowych, a transport drogowy reprezentuje tylko Trans Polonia.
- Historycznie na giełdzie notowana była jeszcze spółka PEKAES, ale po przejęciu przez zagranicznego inwestora opuściła parkiet. Rzeczywiście więc transport drogowy reprezentujemy na giełdzie tylko my.
To się zmieni, czy branża jest zbyt rozdrobniona, by tworzyły się podmioty zdolne do notowania na giełdzie?
- Szczerze mówiąc, nie wydaje mi się to zbyt prawdopodobne. Najpierw musiałaby wzrosnąć sama liczba spółek giełdowych. Tymczasem od lat obserwujemy raczej stagnację - liczba debiutów nie rośnie. Na głównym rynku GPW notowanych jest około 400 spółek i od dłuższego czasu utrzymuje się to na podobnym poziomie. Skoro więc ogólna liczba spółek nie rośnie, to tym bardziej trudno oczekiwać, aby przybywało ich w tak wąskich specjalizacjach jak transport czy logistyka, a już szczególnie transport drogowy.
Giełda nie jest dziś szczególnie atrakcyjnym narzędziem do pozyskiwania kapitału. A przecież właśnie temu przede wszystkim ma służyć.
W naszym przypadku decyzja o wejściu na parkiet była jednak bardzo dobra. Jestem z niej zadowolony i uważam, że giełda wiele nam dała. Dzięki emisjom akcji pozyskaliśmy kapitał, który przeznaczyliśmy na rozwój firmy.
Trzeba jednak przyznać, że jest to droga wymagająca i z czasem staje się coraz trudniejsza. Dla wielu właścicieli firm prywatnych przejście na model giełdowy nie jest proste - wymaga dużej otwartości, transparentności i odporności na presję. Do tego dochodzi specyfika naszej branży. Transport to działalność bardzo kapitałochłonna, oparta na realnych aktywach. Inwestorzy często bardziej interesują się spółkami technologicznymi czy projektami cyfrowymi. Można więc powiedzieć, że nasz biznes nie zawsze jest dla rynku kapitałowego szczególnie "sexy". Chociaż w naszym przypadku ten model działa i przynosi dobre efekty.
Oglądasz archiwalną wersję strony Europejskiego Kongresu Gospodarczego.
Co możesz zrobić:
Przejdź do strony bieżącej edycji lub Kontynuuj przeglądanie