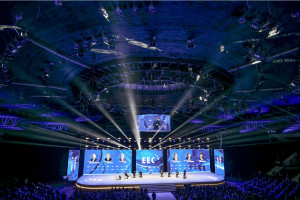
Ponad 70 proc. oszczędności Polaków trzymane jest w bankach, co nie sprzyja inwestycjom i tym samym nie pobudza wzrostu gospodarczego. Powoduje to również deficyt krajowych środków na rynku kapitałowym i giełdzie. To niektóre wnioski z debaty, jaka odbyła się na XVIII Europejskim Kongresie Gospodarczym.
- Stopa oszczędzania w Polsce rośnie, ale nadal wiele gospodarstw domowych ma oszczędności pozwalające przetrwać jedynie miesiąc.
- - Stopa oszczędzania w Polsce wzrosła dwukrotnie w porównaniu do okresu sprzed pandemii, ale istnieje specyfika polskiej gospodarki, gdzie to firmy oszczędzają, a konsumenci pożyczają, co jest odwrotne do standardowego modelu - wskazała członkini RPP Joanna Tyrowicz.
- Występuje wiele barier uniemożliwiających przejście od krótkoterminowego oszczędzania do długoterminowego inwestowania
Mobilizacja oszczędności w kapitał finansujący wzrost gospodarczy stanowi dziś olbrzymie wyzwanie, zarówno dla polityków, sektora bankowego jak i całego społeczeństwa.
Ponad 70 proc. oszczędności Polaków trzymane jest w bankach, co nie sprzyja inwestycjom i tym samym nie pobudza wzrostu gospodarczego. Tymczasem to inwestycje są paliwem wzrostu gospodarczego państwa i majętności obywateli, w związku z czym ich pobudzenie - poprzez mobilizację środków zgromadzonych na depozytach bankowych - jest kluczem do rozwoju.
Przetrzymywanie większości oszczędności na lokatach przyczynia się również do deficytu krajowych środków na rynku kapitałowym i giełdzie. Jak to zmienić - zastanawiali się uczestnicy debaty "Oszczędności paliwo rozwoju", która odbyła się na tegorocznym XVIII Europejskim Kongresie Gospodarczym w Katowicach.
Być może pewnym przełomem okaże się projekt Osobistych Kont Inwestycyjnych (OKI). Aby jednak tak się stało, niezbędne jest szerokie zaangażowanie społeczne, a to z kolei wymaga prostoty w obsłudze i zrozumienia materii. Dlatego też edukacja finansowa i zmiana mentalności oszczędzających są kluczowe do korekty nawyków inwestycyjnych wśród Polaków.
Zobacz zapis wideo całej debaty "Oszczędności paliwo rozwoju" na EEC 2026:
Problem mentalny w kwestii mobilizowania oszczędności
Marcin Giżycki, wiceprezes ING Banku Śląskiego zwrócił uwagę, że w Polsce panuje pewien problem natury mentalnej.
- Niewątpliwie mamy obecnie pewien problem mentalny i życie w myśl zasady "jakoś to będzie". Poziom wiedzy finansowej naszego społeczeństwa jest poniżej średniej unijnej i nie do końca jest rozumienie tego, czym się różnią inwestycje od oszczędności - wskazuje Giżycki.
W kontekście finansowania wzrostu gospodarczego finansista zwrócił uwagę, że sektor bankowy ma gigantyczną nadpłynność, wynikającą z dużej przewagi depozytów nad kredytami i jest chętny do udzielania kredytów, ale nie spotyka się to z odpowiednim popytem po stronie firm, m.in. z powodu niepewności prawa.
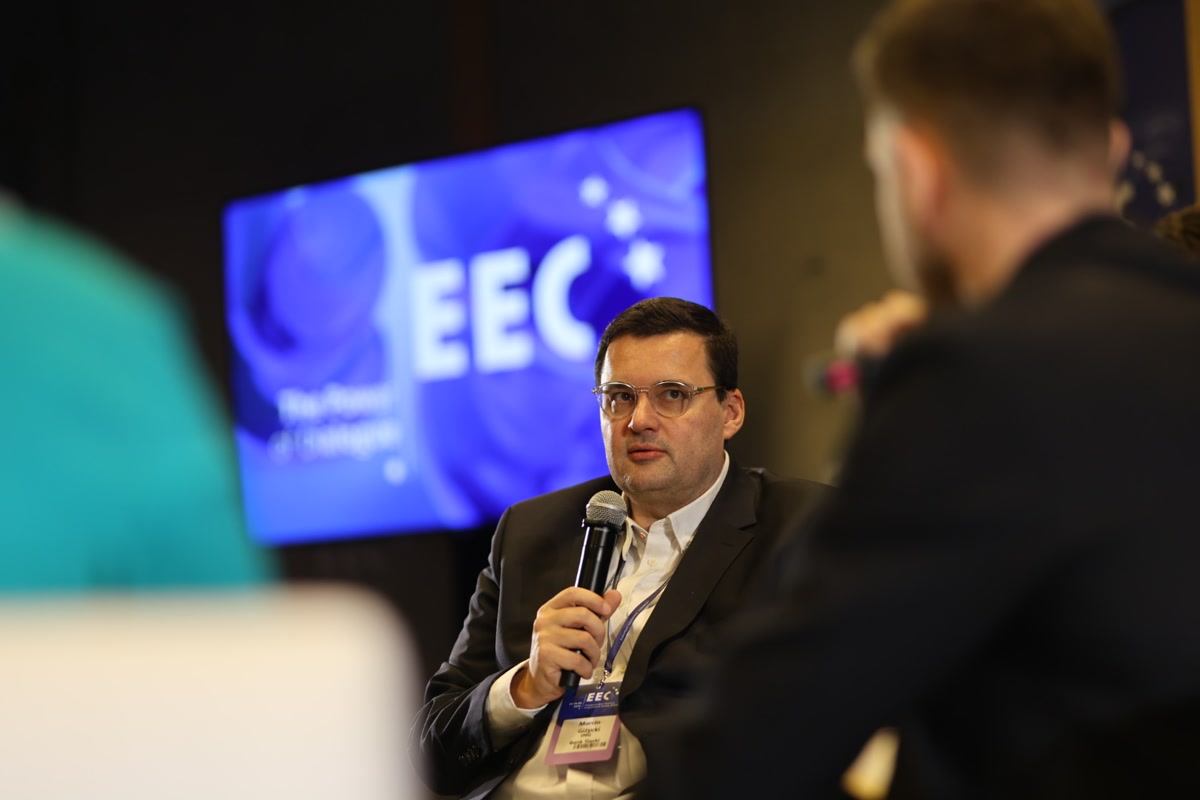 Marcin Giżycki, wiceprezes zarządu ING Banku Śląskiego. Fot: PTWP
Adam Szejnfeld, senator RP także wspomniał o sferze mentalnej, odnosząc się jednocześnie do relatywnie słabego punktu projektu OKI.
- Dostrzegam problem niskiej stopy oszczędności, a co za tym idzie także inwestycji, czym hamujemy rozwój. Z tym że problem mamy zakorzeniony od lat poprzez PRL i trudne realia oszczędzania. Wciąż obecne są postawy, które nie motywują do oszczędzania. Poza tym w Polsce rozwija się życie konsumpcyjne, co de facto pożera możliwości oszczędzania - powiedział Szejnfeld.
W jego opinii projekt OKI to szansa na otwarcie umysłów na inwestycje, ale z pewnym zastrzeżeniem.
- OKI to nie jest game changer, bo kwota stu tysięcy złotych to za mało, by stworzyć masę krytyczną na rynku kapitałowym - zastrzegł senator.
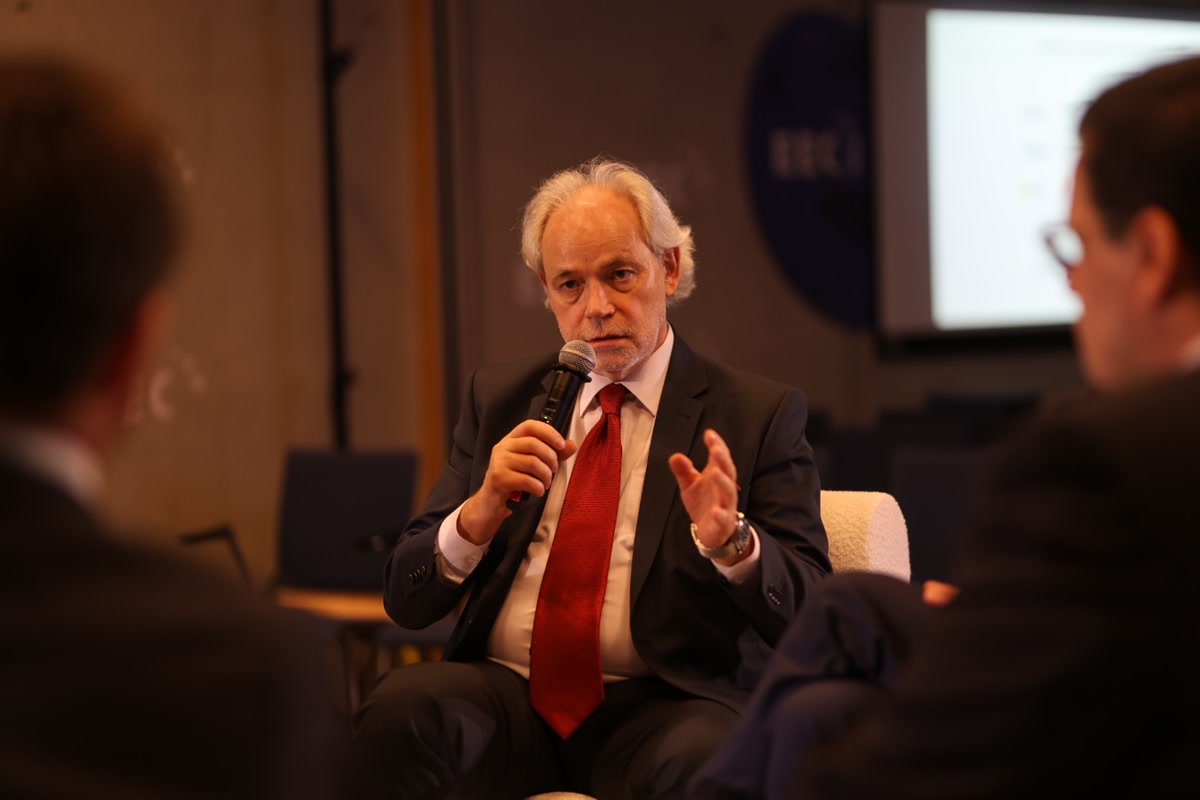 Adam Szejnfeld, senator RP. Fot: PTWP
Oszczędzanie na emeryturę nie ma sensu. W przyszłość trzeba zainwestować
Tomasz Bardziłowski, prezes Giełdy Papierów Wartościowych w Warszawie, stwierdził, że w kontekście zabezpieczenia emerytalnego nie warto oszczędzać, a koniecznie trzeba inwestować.
- Przede wszystkim polska gospodarka potrzebuje polskiego kapitału, a jego na naszej giełdzie jest bardzo mało. Są oszczędności na bankowych depozytach, ale co robią banki, żeby te oszczędności przetransferować na rynek kapitałowy? - pytał Bardziłowski.
- Oszczędności są na pokrycie wydatków, ale to inwestycje pozwalają nam na bogacenie się. Nie ma sensu oszczędzać na emeryturę, trzeba na nią inwestować - wskazał prezes GPW.
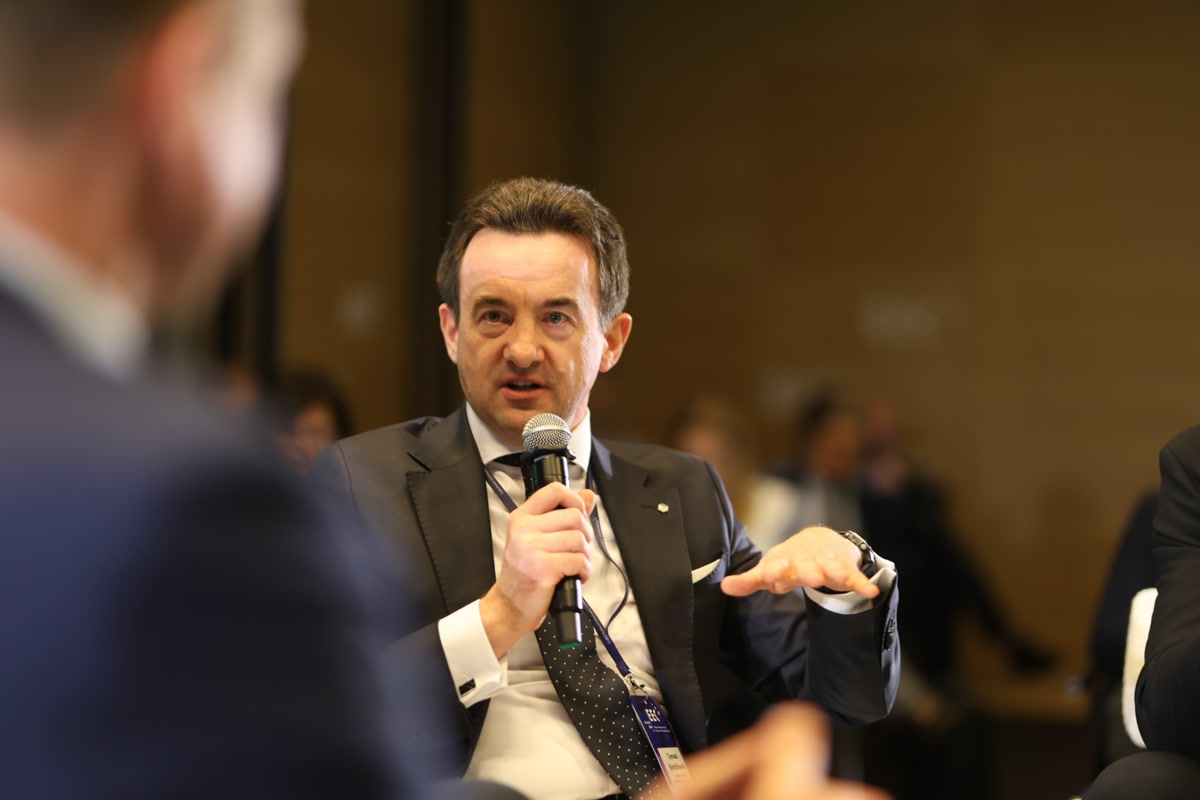 Tomasz Bardziłowski, prezes Giełdy Papierów Wartościowych w Warszawie. Fot: PTWP
Paweł Wojciechowski, prezes Instytutu Finansów Publicznych również stwierdził, że trzeba strukturalnie zwiększyć udział oszczędności Polaków na rynku kapitałowym kosztem sektora bankowego (depozytów).
Paliwem wzrostu są inwestycje, a nie oszczędności. Trzeba strukturalnie zwiększyć udział oszczędności na rynku kapitałowym - powiedział Wojciechowski.
 Paweł Wojciechowski, prezes zarządu, Instytut Finansów Publicznych, minister finansów w roku 2006. Fot: PTWP
Paweł Jaroszek, członek zarządu nadzorujący Pion Finansów i Realizacji Dochodów w ZUS, wskazał, że trzeba sobie odpowiedzieć na pytanie po co w ogóle mamy oszczędzać, aby móc robić to efektywnie.
- Musimy pamiętać, że jeżeli rezygnujemy z bieżącej konsumpcji, która daje nam przyjemność, wówczas oszczędzanie i inwestowanie staje się bolesne. Układ nagrody tutaj decyduje - powiedział Jaroszek.
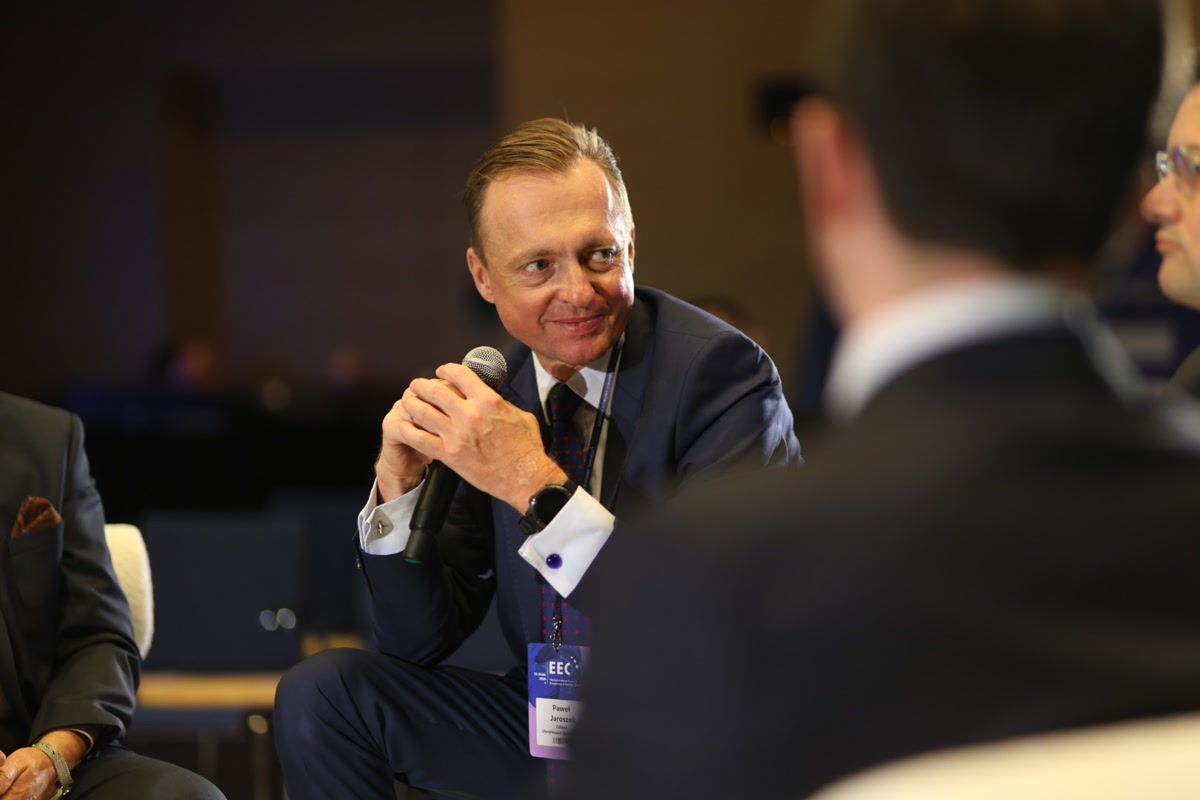 Paweł Jaroszek, członek zarządu nadzorujący Pion Finansów i Realizacji Dochodów w Zakładzie Ubezpieczeń Społecznych. Fot: PTWP
Joanna Tyrowicz, członkini Rady Polityki Pieniężnej, wskazała na istotny wzrost stopy oszczędzania jaki nastąpił w Polsce w ostatnich latach.
- Stopa oszczędzania w Polsce wzrosła dwukrotnie w porównaniu do okresu sprzed pandemii, ale istnieje specyfika polskiej gospodarki, gdzie to firmy oszczędzają, a konsumenci pożyczają, co jest odwrotne do standardowego modelu - zauważyła członkini RPP.
- Podstawową barierą jest mentalność i niska świadomość ekonomiczna, co przekłada się na trudności w przejściu od krótkoterminowego oszczędzania do długoterminowego inwestowania. Dodatkowo konsumpcja w Polsce rośnie, co ogranicza potencjał oszczędnościowy - skonstatowała Joanna Tyrowicz.
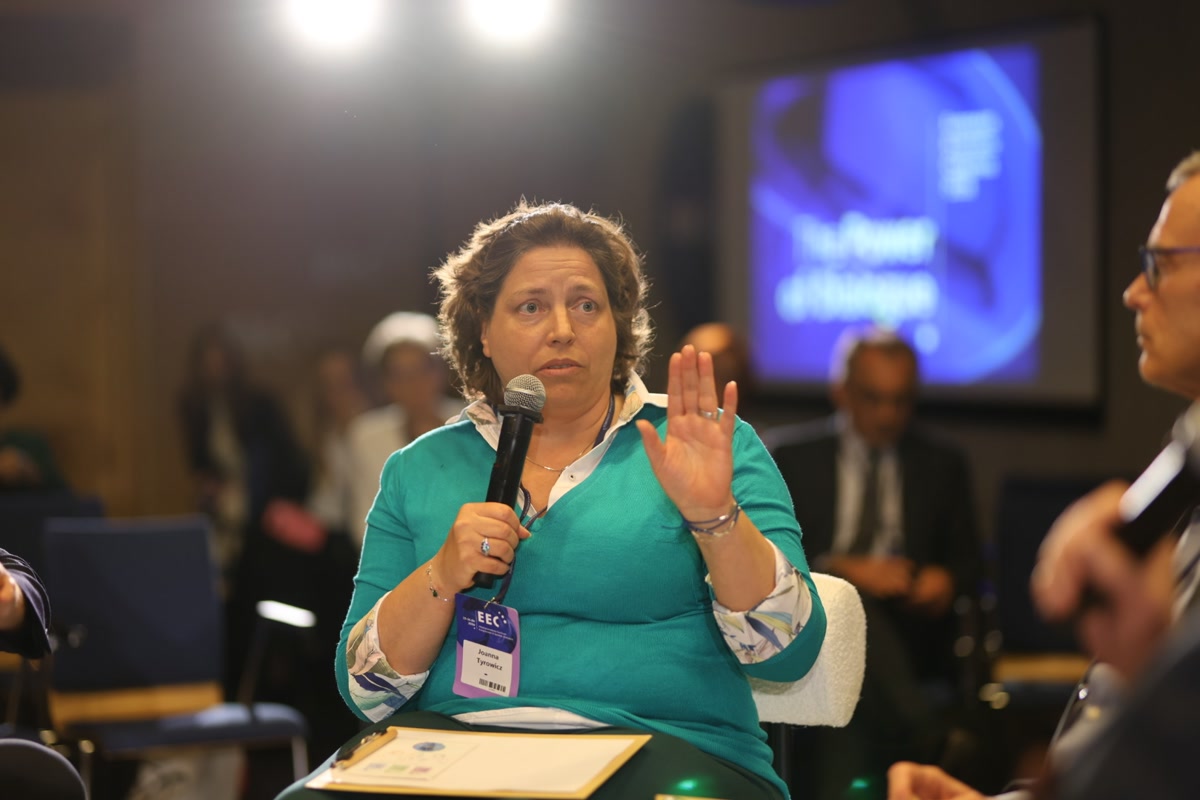 Joanna Tyrowicz, członkini Rady Polityki Pieniężnej Licencja: PTWP
 COVID-19
Nasze wydarzenia odbywają się z zachowaniem najwyższych standardów bezpieczeństwa. Dowiedz się więcej